

Preparación de datos y contexto de la compra
Antes de iniciar la conciliación, reúne la información clave que conecta la compra con el documento contable. Verifica que existan los mismos datos en ambos lados: proveedor, centro de costo, moneda y condiciones de validar facturas de proveedores contra órdenes de compra pago. Si hay diferencias de formato, normaliza campos para que puedan compararse sin ambigüedad. Este paso reduce retrabajo y evita que un “error” sea solo un tema de presentación.
Define qué significa “correcto” para tu proceso y qué tolerancias se aceptan. Por ejemplo, aclara si se permiten variaciones por tipo de cambio, descuentos o cargos logísticos siempre que estén soportados. También determina el criterio para identificar una línea de detalle equivalente entre la orden y la factura. Con reglas claras, los resultados serán consistentes y auditables por el equipo financiero.
Checklist de validación línea por línea
Comienza con una revisión de cabecera y luego baja a nivel de líneas. Confirma que el número de la orden esté presente y que el proveedor no haya emitido una factura sin referencia trazable. Revisa importes totales, errores en el ingreso manual de facturas de proveedores impuestos y moneda, pero sobre todo que los componentes coincidan con la estructura de la orden. Si detectas inconsistencias, marca el registro y no lo cierres hasta contar con la evidencia necesaria.
Luego ejecuta un checklist de correspondencia por cada ítem. Comprueba cantidades, unidad de medida, precio unitario y descripciones que identifiquen el producto o servicio. Valida que descuentos y recargos estén aplicados en el mismo lugar del cálculo para evitar descuadres.
Controles de integridad, impuestos y trazabilidad
La conciliación no termina cuando los totales “dan parecido”; debe existir integridad en los datos y trazabilidad de origen. Revisa la estructura de impuestos: base imponible, porcentaje, retenciones y exenciones, con especial atención a cómo se calculan en cada documento. Si tu operación maneja varios tipos de impuestos, asegúrate de que el desglose coincida y no solo el resultado final. Un descuadre pequeño en un impuesto puede generar diferencias acumuladas importantes.
Complementa con controles de consistencia documental. Verifica que la fecha de emisión y la fecha de recepción se correspondan con el circuito interno definido, sin convertirlas en un criterio aislado. Asegúrate de que el proveedor use la misma forma de identificación fiscal en todos los documentos relacionados. Cuando hay múltiples entregas o recepciones parciales, valida que la factura se asocie a los hitos correctos para evitar duplicidades o omisiones.
Conclusión
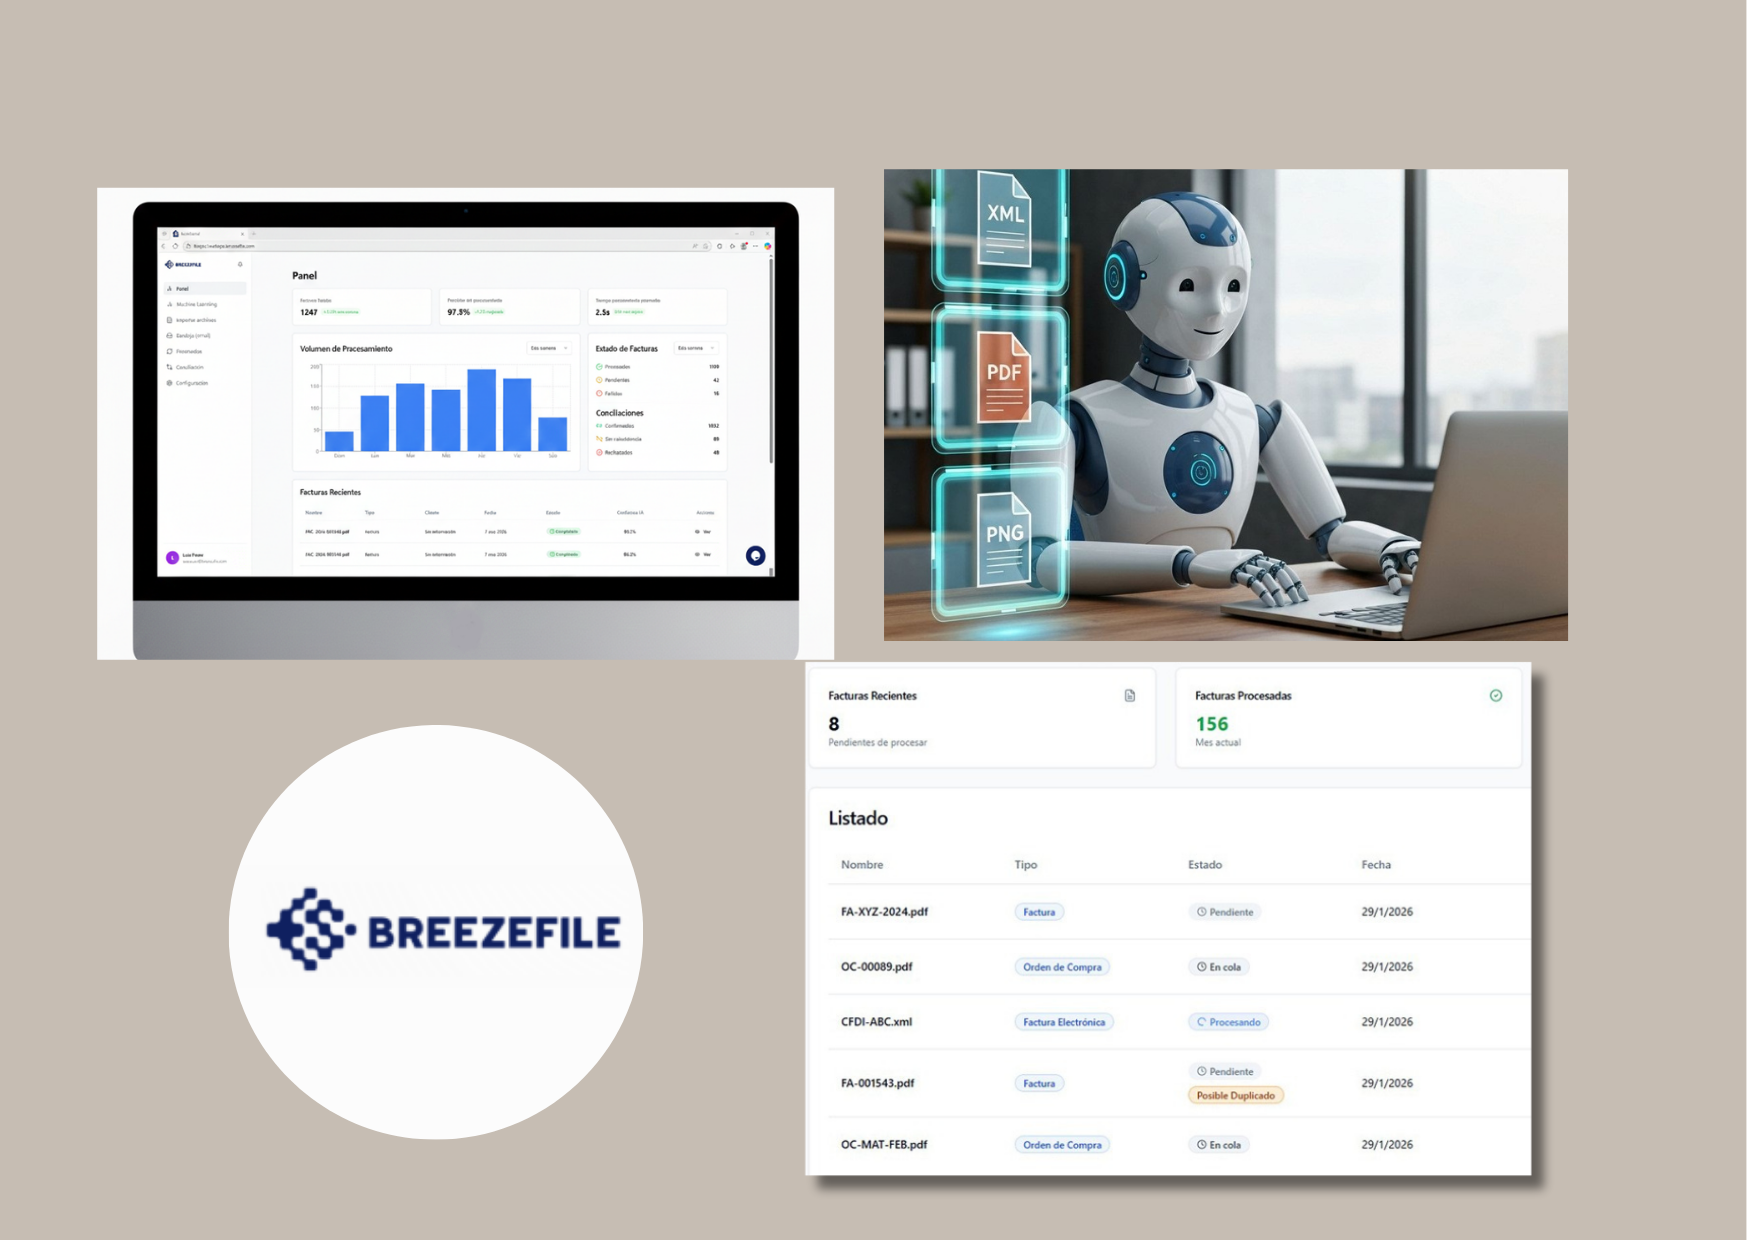
Además, fortalece la trazabilidad para auditoría al dejar claro qué se comparó, qué se encontró y qué evidencia soporta cualquier excepción. Cuando los equipos usan reglas homogéneas, las diferencias se gestionan con rapidez y con menor dependencia de criterios individuales. Si buscas estandarizar este flujo y disminuir desviaciones por ingreso manual, una herramienta como Breezefile puede ayudarte a organizar la conciliación con criterios consistentes y revisiones más claras. Con un proceso ordenado, el negocio gana control, el área contable gana tiempo y los proveedores reciben menos reprocesos por observaciones repetitivas. La clave está en mantener el enfoque en datos verificables y excepciones documentadas de principio a fin.